
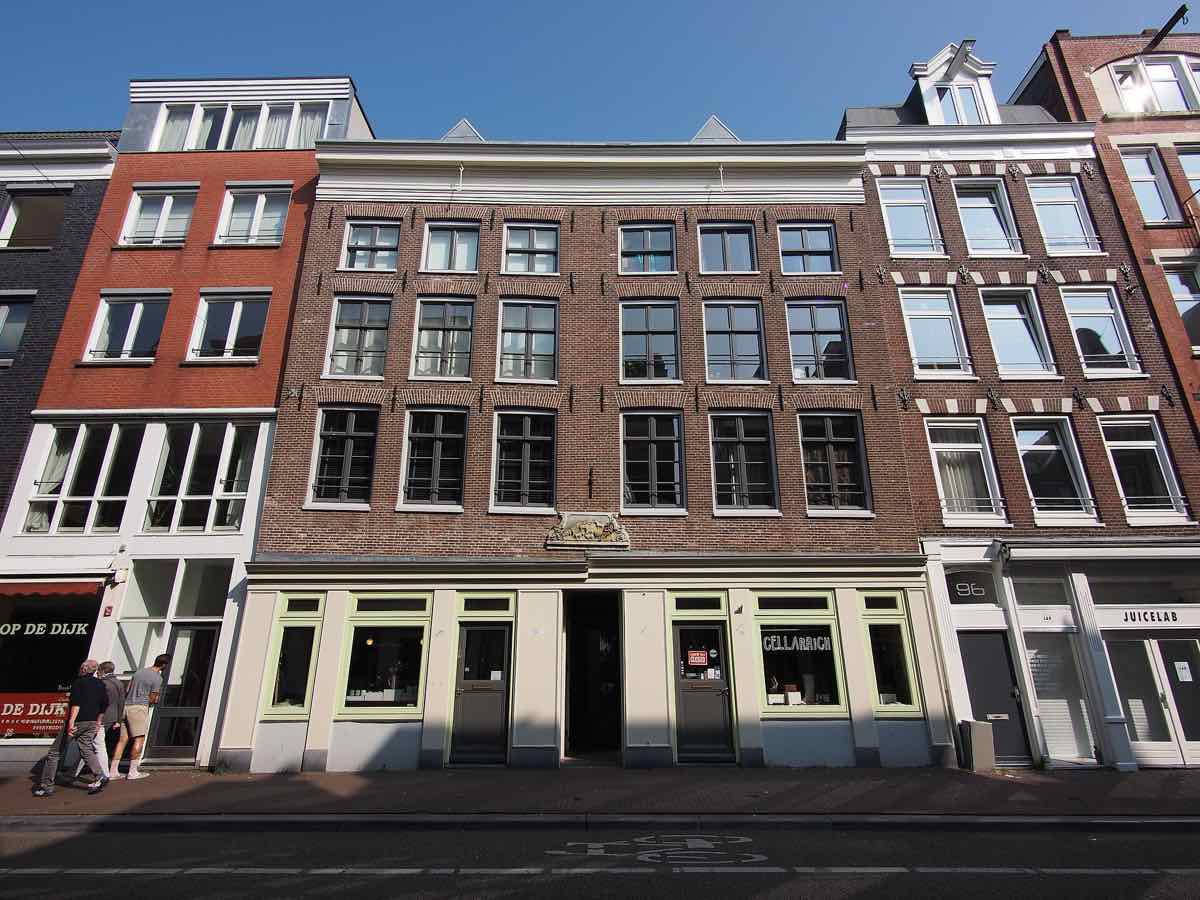
Een winkel of kantoor beneden met een woning erboven: in Amsterdam staan er duizenden van. Wie zo'n plintpand wil verkopen, merkt dat het twee werelden in één is. De bedrijfshuur is vrij, de woninghuur valt onder het puntenstelsel; de overdrachtsbelasting kent twee tarieven en de btw speelt alleen bij het bedrijfsdeel. Hieronder leest u wat dat betekent voor koopsom, belasting, koper en de keuze tussen splitsen of als geheel verkopen.
Overdrachtsbelasting: één koopsom, twee tarieven
De koper betaalt de overdrachtsbelasting, maar het tarief bepaalt mede wat hij u kan bieden. In 2026 geldt: 2 procent voor een woning die de koper zelf gaat bewonen, 8 procent voor een woning die hij niet zelf bewoont en 10,4 procent voor niet-woningen zoals een winkel of kantoor. Het Belastingplan 2027 stelt voor het 8 procent-tarief per 1 januari 2027 te verlagen naar 7 procent; beide Kamers moeten daar nog over stemmen. Meer in ons overzicht van de tarieven.
Bij een gemengd pand wordt de koopsom in de akte gesplitst in een woningdeel en een bedrijfsdeel, elk met een eigen tarief. De verdeling volgt de werkelijke waarde, meestal onderbouwd met een taxatie. Rechters zijn streng: verbiedt het bestemmingsplan wonen beneden, dan is de winkel geen woning, ook niet als zij leegstaat (rechtbank, 2025).
Rekenvoorbeeld. Koopsom 900.000 euro, verdeeld in 400.000 euro winkel en 500.000 euro woning. Een belegger betaalt 10,4 procent over de winkel (41.600 euro) en 8 procent over de woning (40.000 euro): samen 81.600 euro. Gold alles als niet-woning, dan was het 93.600 euro, 12.000 euro meer. Gaat de koper zelf boven wonen, dan is het woningdeel 2 procent en komt het totaal op 51.600 euro. De verdeling in de akte is dus geld waard.
Btw bij de bedrijfsruimte
De levering van een pand dat langer dan twee jaar in gebruik is, is vrijgesteld van btw. Voor het bedrijfsdeel kunnen verkoper en koper samen kiezen voor een belaste levering, mits de koper de ruimte voor 90 procent of meer btw-belast gebruikt; voor de woning kan dat nooit. Heeft u recent btw teruggevraagd op een verbouwing, dan kan een vrijgestelde levering binnen de herzieningstermijn (jaar van ingebruikname plus negen jaar) betekenen dat u een deel moet terugbetalen. Haalt de koper de 90 procent later niet, dan kan de Belastingdienst bij u naheffen (Hoge Raad, 2022). Zonder recente verbouwing speelt dit meestal niet.
Huurrecht van de bedrijfsruimte: 290 of 230a
Koop breekt geen huur (artikel 7:226 BW): de koper neemt het huurcontract over zoals het is. Wat hij overneemt, hangt af van het soort ruimte.
- Middenstandsbedrijfsruimte (artikel 7:290 BW): winkels, horeca en ambacht. Dwingende bescherming: vijf jaar met verlenging tot tien, opzegging alleen op beperkte gronden via de rechter, huurprijs pas na vijf jaar herzienbaar via vergelijking met de buurt (artikel 7:303 BW). Voor de koper: zekere huur, weinig ruimte voor verhoging.
- Overige bedrijfsruimte (artikel 7:230a BW): kantoren, praktijkruimtes, opslag. Contractsvrijheid; na afloop alleen ontruimingsbescherming, maximaal drie keer een jaar. Meer vrijheid, meer kans op leegstand.
Leg contract, einddatum, indexering en huurprijsgeschiedenis klaar: dat vraagt een koper als eerste.
De woning erboven: het puntenstelsel
Voor de bovenwoning gelden de gewone regels voor woonruimte. Sinds de Wet betaalbare huur (1 juli 2024) bepaalt het woningwaarderingsstelsel tot en met 186 punten de maximale huur; zie hoe punten uw maximale huurprijs bepalen. Per 1 januari 2027 wil het kabinet de wet op onderdelen aanpassen. Een koper rekent met de huur die wettelijk mag, niet met de huur in het contract.
Wat het pand waard is
Beleggers kapitaliseren de huurstromen: jaarhuur gedeeld door het rendement dat zij eisen. Voor de bedrijfsruimte wegen markthuur, looptijd en kwaliteit van de huurder; voor de woning de toegestane huur, de leegwaarde en de kans dat zij vrijkomt. Ter illustratie: 45.000 euro huur per jaar bij een geëist aanvangsrendement van 6 procent geeft 750.000 euro vóór kosten; bij 7 procent circa 643.000 euro. Percentages verschillen per locatie, en de koper brengt zijn aankoopkosten, waaronder de overdrachtsbelasting, in mindering. Zie ook hoe een verhuurd pand wordt getaxeerd.
Energielabels: twee regimes
Voor de woning wil het kabinet vanaf 1 januari 2029 minimaal label D voor verhuur: geen verhuurverbod, wel een dwangsom; monumenten uitgezonderd. Een kantoor moet sinds 1 januari 2023 minimaal label C hebben, met uitzonderingen voor kleine kantoren en monumenten. Voor winkels bestaat zo'n minimum niet, maar ook een winkel heeft bij verkoop een geldig label nodig. Zie ook verduurzamen van een verhuurde woning.
Splitsen of als geheel verkopen
Splitsen in appartementsrechten maakt het mogelijk de woning apart te verkopen aan iemand die er zelf gaat wonen, tegen 2 procent overdrachtsbelasting, wat meer kan opleveren. Maar in Amsterdam is daarvoor meestal een splitsingsvergunning nodig, met eisen aan fundering en casco, plus een splitsingsakte en een vereniging van eigenaars. Reken op maanden en enkele duizenden euro's, los van verplicht herstel. Een zittende huurder blijft zitten, zodat de woning alsnog naar een belegger gaat. Als geheel verkopen is eenvoudiger: één koper, één akte, één moment.
Tot slot
Gemengde panden gaan vrijwel altijd naar beleggers, en wij zijn er een van. Wij zoeken juist panden met een plint: een vrije bedrijfshuur naast een stabiele woninghuur past bij bezit voor de lange termijn. Wij zijn dus geen neutrale partij. Juist daarom zeggen we het eerlijk als aanhouden verstandiger is, bijvoorbeeld wanneer de winkelhuur binnenkort herzien kan worden of splitsen de moeite loont. Wilt u weten wat uw pand in verhuurde staat waard is, met een aparte berekening voor woning- en bedrijfsdeel, dan maken we die graag. Een gesprek is vrijblijvend.
Bronnen: Wet op belastingen van rechtsverkeer art. 14; SRA en BDO, tarieven 2026 (januari 2026); Belastingplan 2027 (15 september 2026); rechtspraak woon-winkelpanden (2016–2025); Wet op de omzetbelasting art. 11; Hoge Raad (2022); Burgerlijk Wetboek Boek 7, art. 226, 230a, 290–310; Rijksoverheid, Wet betaalbare huur (1 juli 2024); RVO, Energielabel C kantoren (juli 2026).